
برای ارزیابی ادعای نگهداری طلا در بانک کارگشایی، نام بانک و تصویر یک رسید کافی نیست. باید مشخص باشد چه شرکتی طلا را تحویل داده، سند مربوط به چه زمانی است، چه مقدار طلا با چه عیاری در خزانه باقی مانده و این موجودی چه سهمی از تعهدات پلتفرم به کاربران را پوشش میدهد. شرایط بیمه و مسیر دریافت دارایی نیز بخشی از همین بررسی است. نگهداری بانکی میتواند به حفاظت فیزیکی طلا کمک کند، اما از این عبارت نمی توان تضمین سود، تسویه فوری یا پوشش همه خطرها را نتیجه گرفت. اعتبار پشتوانه زمانی روشنتر میشود که این اطلاعات در کنار هم قرار بگیرند.
نقش بانک کارگشایی در نگهداری پشتوانه طلای آنلاین
وقتی یک پلتفرم اعلام میکند طلای کاربران را در بانک کارگشایی نگهداری می کند، باید دامنه این اعلام روشن باشد. ممکن است توضیح درباره بخشی از ذخایر شرکت باشد یا کل پشتوانه معاملات را شامل شود. ممکن است سند، تحویل یک محموله را نشان دهد یا گزارشی از مانده موجودی باشد. این تفاوتها در ارزیابی امنیت خرید طلای آنلاین تعیینکننده اند؛ چون هر مدرک فقط بخشی از وضعیت دارایی را توضیح میدهد.
محل نگهداری، مقدار ذخیره و حق کاربر در دریافت طلا سه موضوع جدا هستند. یک خزانه میتواند محل نگهداری حرفهای باشد، در حالی که برای سنجش کفایت موجودی همچنان به اطلاعات بیشتری نیاز داشته باشیم. همچنین وجود طلای فیزیکی، زمان و روش تحویل آن به خریدار را بهتنهایی مشخص نمیکند. قرارداد نگهداری و شرایط استفاده از پلتفرم باید ارتباط میان این بخشها را توضیح دهند.
خدمات وام با وثیقه طلا نیز نباید با نگهداری پشتوانه معاملات آنلاین یکسان فرض شود. در وثیقهگذاری، طلا برای تضمین یک بدهی در اختیار طرف قرارداد قرار میگیرد. در نگهداری پشتوانه، موضوع بررسی ما تامین تعهد طلایی پلتفرم به خریداران است. تصویری از رسید وثیقه، بدون روشنبودن نوع قرارداد و امکان برداشت، برای نتیجهگیری درباره پشتوانه آزاد کاربران کافی نیست.
تفاوت رسید امانت طلا با ضمانت بانکی
رسید امانت، در محدوده اطلاعات درجشده در آن، سابقه دریافت دارایی را ثبت میکند. ضمانت بانکی موضوع دیگری است و برای شناخت تعهد ناشی از آن باید متن سند، طرفهای قرارداد، مبلغ یا موضوع تعهد و شرایط مطالبه بررسی شود. بنابراین، از دیدن مهر بانک روی رسید تحویل طلا نمیتوان نتیجه گرفت بانک پرداخت تمام مطالبات کاربران پلتفرم را تضمین کرده است.
در ماده ۵ دستورالعمل اجرایی خرید و فروش طلا و نقره به صورت برخط نیز معاملات سکوها مشمول ضمانت دولت و نظام بانکی دانسته نشدهاند. این حکم با وجود قرارداد نگهداری یا پوشش بیمهای برای دارایی تناقضی ندارد؛ هرکدام موضوع و حدود متفاوتی دارند. برای مثال، حفاظت از محموله امانی با جبران زیان ناشی از کاهش قیمت طلا یا پرداخت بدهی تجاری فروشنده یک تعهد واحد نیست.
اعتبار تجاری یک شرکت و مجوز فعالیت آن نیز جای این تفکیک را نمیگیرد. مجوز باید در محدوده موضوعی که برای آن صادر شده بررسی شود. برای ارزیابی سایر جنبههای انتخاب فروشنده، مطالعه معیارهای انتخاب سایت خرید آنلاین طلا کمک میکند پشتوانه بانکی در کنار وضعیت حقوقی، هزینه معامله و شرایط خدمات سنجیده شود.
قرارداد نگهداری طلا در بانک کارگشایی و هویت شرکت
نام تجاری روی اپلیکیشن همیشه همان نام حقوقی درجشده در قراردادها نیست. هنگام بررسی رسید یا قرارداد، نام شرکت، شناسه ملی و ارتباط آن با بهرهبردار سرویس اهمیت دارد. اگر سند به نام مجموعه دیگری صادر شده باشد، رابطه آن مجموعه با پلتفرم و مبنای استفاده از ذخیره باید توضیح داده شود. شباهت اسمها یا وجود مدیر مشترک، بهتنهایی این ارتباط را اثبات نمیکند.
نوع سند نیز مهم است. تفاهمنامه میتواند درباره چارچوب همکاری باشد، اما برای تعیین خدمات عملیاتی باید متن و اسناد اجرای آن دیده شود. تاریخ اعتبار، موضوع قرارداد و حدود خدمت روشن میکند بانک یا خزانه چه کاری را پذیرفته است. یک نامه معرفی، عکس جلسه امضای قرارداد یا خبر شروع همکاری، مقدار طلای موجود را مشخص نمیکند.
اگر بخشی از قرارداد به دلیل اطلاعات تجاری منتشر نشده باشد، لزوما نمی توان از این موضوع تخلف را نتیجه گرفت. با این حال، اطلاعات پنهانشده ممکن است امکان ارزیابی عمومی را محدود کند. در چنین وضعی، توضیح رسمی خزانه یا گزارش مستقل با دامنه مشخص میتواند به روشنشدن رابطه کمک کند. شماره تماس و نشانی مرجع پیگیری نیز باید از مسیر رسمی همان مرجع گرفته شود.
مانده موجودی خزانه و پوشش تعهدات کاربران
پشتوانه طلای آنلاین با مقایسه دو عدد معنا پیدا میکند: موجودی قابل اتکا و مجموع تعهدات طلایی پلتفرم. هر دو عدد باید مربوط به یک مقطع زمانی باشند و مبنای وزن و عیار یکسانی داشته باشند. اعلام چند کیلوگرم طلا بدون ذکر مقدار تعهد، نشان نمیدهد ذخیره برای پاسخگویی به دارایی کاربران کافی است.
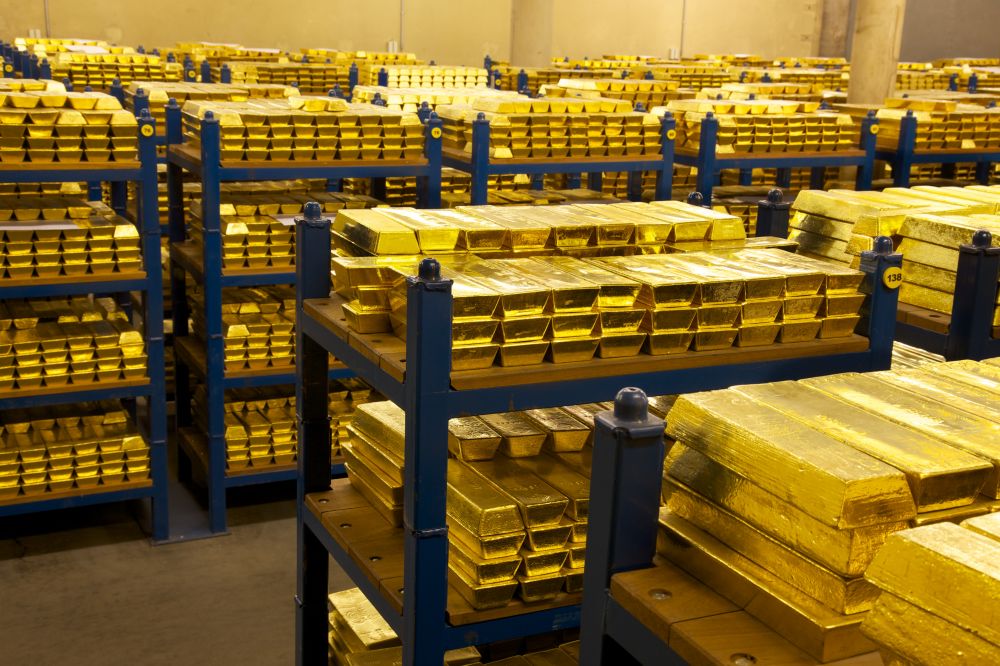
تعهد نیز با مجموع فروش از روز تاسیس شرکت برابر نیست. خرید و فروش کاربران، تحویل فیزیکی و اصلاح تراکنشها میتوانند مانده تعهد را تغییر دهند. گزارشی که فقط ارزش ریالی فروش یا تعداد کاربران را اعلام میکند، جای گزارش مقدار طلای متعلق به کاربران در همان مقطع را نمیگیرد. تعداد زیاد مشتریان هم معیاری برای اثبات کفایت پشتوانه نیست.
چرا جمع رسیدهای تحویل، موجودی فعلی نیست؟
رسید ورود، یک رویداد را ثبت میکند؛ مانده موجودی نتیجه ورودها و خروجهاست. برای نمونه، در یک مثال آموزشی با اعداد فرضی، اگر ۱۰۰۰ گرم طلا وارد خزانه و سپس ۳۰۰ گرم از همان موجودی خارج شود، مانده ۷۰۰ گرم است. تصویر رسید ورود همچنان عدد ۱۰۰۰ گرم را نشان میدهد. جمعزدن رسیدهای قدیمی، بدون درنظرگرفتن خروجها، میتواند برداشت نادرستی از موجودی ایجاد کند.
این بررسی فقط به تاریخ سند محدود نمیشود. باید روشن باشد اسناد متعدد، محمولههای متفاوت را نشان میدهند یا چند تصویر و نسخه از یک تحویل هستند. همچنین انتقال یک ذخیره میان دو محل نباید دو بار موجودی محسوب شود. تطبیق شماره اسناد، شناسه محموله و گردش ورود و خروج برای جلوگیری از چنین خطاهایی کاربرد دارد.
یکسانسازی عیار در محاسبه پشتوانه طلا
اگر موجودی خزانه و دارایی کاربران با عیار متفاوت گزارش شده باشند، مقایسه مستقیم وزنها درست نیست. برای تبدیل به وزن طلای خالص، وزن هر موجودی در عیار آن ضرب و بر ۱۰۰۰ تقسیم میشود. سپس میتوان ذخیره و تعهد را بر مبنای یکسان سنجید.
مثال آموزشی با اعداد فرضی: موجودی ۱۰۰۰ گرم طلای با عیار ۹۹۹، معادل ۹۹۹ گرم طلای خالص است. تعهد ۱۴۰۰ گرم طلای با عیار ۷۵۰ نیز معادل ۱۰۵۰ گرم طلای خالص خواهد بود. نسبت پوشش در این مثال، از تقسیم ۹۹۹ بر ۱۰۵۰ و ضرب نتیجه در ۱۰۰، حدود ۹۵٫۱۴ درصد است.
این محاسبه فرض می کند موجودی اعلامشده واقعی، قابل استفاده برای همان تعهد و بدون محدودیت موثر در دسترسی است. بنابراین، نسبت پوشش یک شاخص برای مقایسه مقدارهاست و بهتنهایی درباره تمام وضعیت مالی شرکت یا امکان وصول مطالبات حکم نمیدهد. اگر بخشی از طلا در وثیقه یا دارای محدودیت برداشت باشد، باید جداگانه توضیح داده شود.
عیار طلای امانی چگونه مشخص می شود؟
وزن محموله و میزان طلای خالص آن یک مفهوم نیستند. ثبت وزن، بدون اطلاعات عیار، برای محاسبه پشتوانه کفایت نمیکند. گواهی عیار یا نتیجه آزمون باید به همان محموله مربوط باشد؛ یعنی از طریق شناسه قطعه، شماره محموله، مشخصات بسته یا اطلاعات مرتبط بتوان ارتباط میان طلای نگهداریشده و نتیجه ارزیابی را دنبال کرد.
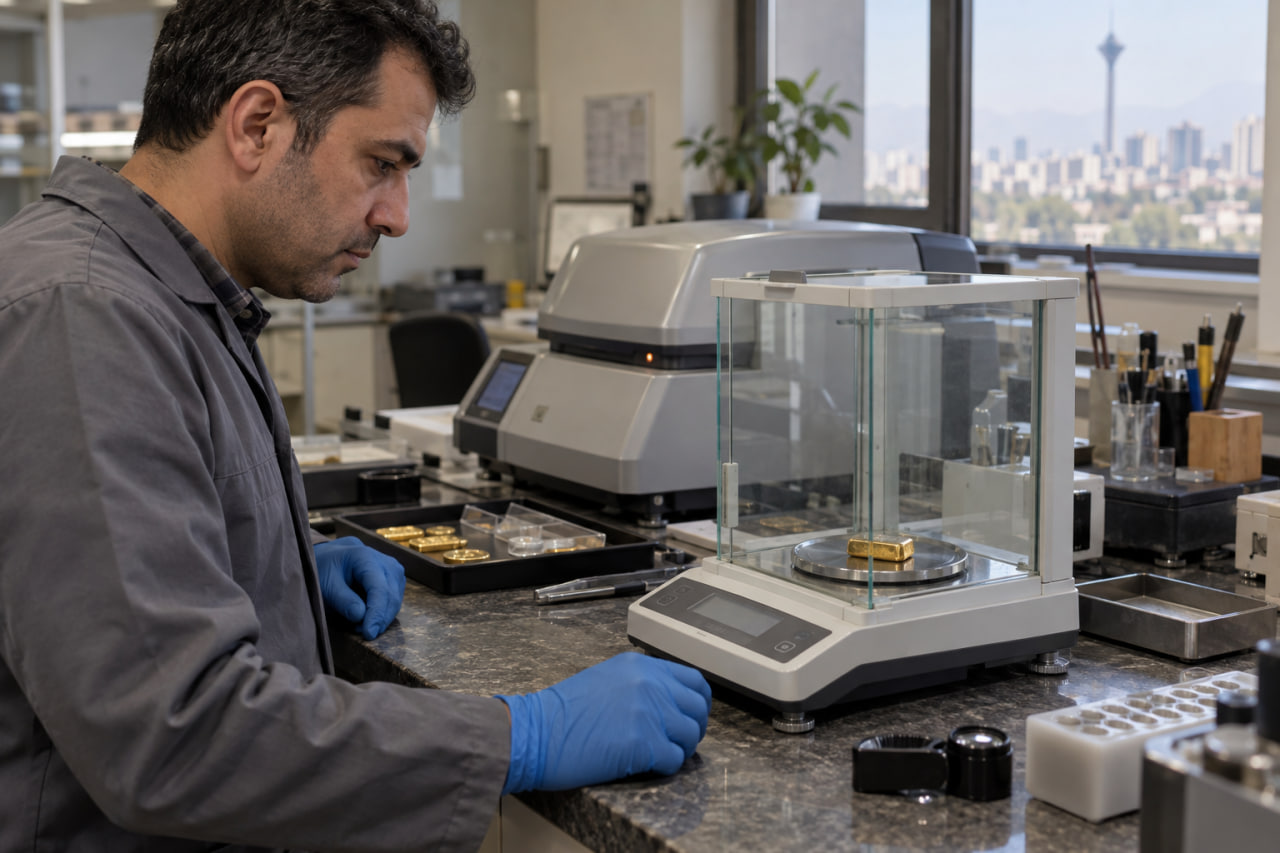
در ماده ۷ دستورالعمل اجرایی خرید و فروش طلا و نقره به صورت برخط، تایید اصالت و مقدار طلای تحویلی از وظایف خزانه شمرده شده است. وجود این تکلیف در متن مقررات، بهتنهایی اثبات نمیکند که برای هر پلتفرم و هر محموله، ارزیابی لازم انجام شده و نتیجه آن در دسترس است. برای بررسی یک ادعای مشخص، اطلاعات مربوط به اجرای همین فرایند لازم است.
از طرف دیگر، یک خبر یا اظهار نظر عمومی را هم نمیتوان بدون بررسی دامنه آن به تمام ذخایر بانکی تعمیم داد. نتیجه معتبر باید مشخص کند کدام نوع طلا، متعلق به چه مجموعهای و با چه روش و مدرکی بررسی شده است. عبارتی مثل «طلای بانکی» بهتنهایی عیار محصول را تعیین نمیکند.
بیمه طلای سپردهشده چه خسارتهایی را پوشش میدهد؟
عبارت «طلا بیمه است» زمانی برای خریدار معنا دارد که موضوع پوشش مشخص باشد. بیمه ساختمان، بیمه اموال داخل خزانه و بیمه حمل طلا میتوانند دامنه متفاوتی داشته باشند. حتی اگر دارایی داخل خزانه تحت پوشش باشد، برای مسیر خروج و انتقال آن به محل تحویل باید شرایط مربوط به همان مرحله بررسی شود.
در توضیحات بیمه، نام بیمهگذار، دارایی تحت پوشش، مدت اعتبار و سقف تعهد اهمیت دارند. فرانشیز نیز سهمی از خسارت است که مطابق قرارداد میتواند بر عهده بیمهگذار باقی بماند. استثناها، یعنی رویدادهایی که قرارداد آنها را پوشش نمیدهد، به اندازه عنوان پوشش مهماند. از یک اعلام کلی درباره بیمه نمیتوان پوشش جنگ، همه انواع سرقت یا تمام خطاهای عملیاتی را نتیجه گرفت.
مسیر جبران خسارت هم باید روشن باشد. اگر طرف قرارداد بیمه، خزانه یا پلتفرم باشد، نحوه ارتباط آن پوشش با طلب کاربر به شرایط قراردادها وابسته است. دریافت خسارت توسط یک شرکت را نباید بدون بررسی، معادل پرداخت مستقیم و فوری به هر خریدار دانست. معرفی این سازوکار به زبان روشن، به کاربر کمک میکند دامنه حمایت را بفهمد.
در راهنمای سرمایهگذاری طلای شورای جهانی طلا نیز بررسی مالکیت، محل نگهداری و پوشش بیمه از موضوعات مهم شناخت محصول است. این راهنما یک چارچوب عمومی برای بررسی است و تایید یک پلتفرم ایرانی یا جایگزین مقررات و قراردادهای آن محسوب نمیشود.
تحویل فیزیکی طلا و دسترسی کاربر به دارایی
پشتوانه زمانی برای خریدار کاربرد دارد که مسیر دسترسی به آن مشخص باشد. شرایط تحویل باید نشان دهد درخواست کجا ثبت میشود، چه محصولی قابل دریافت است و تحویل از سوی خزانه، پلتفرم یا واحد صنفی طرف قرارداد انجام خواهد شد. وجود طلا در یک محل، به معنای امکان مراجعه مستقیم هر کاربر و دریافت آن بدون طی فرایند نیست.
حداقل وزن تحویل، هزینه تبدیل موجودی به شمش یا محصول، هزینه ارسال و مدارک لازم نیز بر تصمیم خریدار اثر میگذارند. این هزینهها باید پیش از انتخاب روش دریافت روشن باشند. ممکن است موجودی حساب بر مبنای طلای ۱۸ عیار ثبت شده باشد و محصول تحویلی مشخصات دیگری داشته باشد؛ نحوه تبدیل وزن و هزینه آن باید قابل محاسبه باشد.
دسترسی به طلا را باید از دریافت وجه حاصل از فروش هم جدا کرد. تکمیل فروش، ثبت موجودی ریالی در حساب کاربری و واریز پول به حساب بانکی مراحل یکسانی نیستند. برای کسی که به نقدکردن دارایی نیاز دارد، زمان و شرایط هر مرحله اهمیت دارد. نگهداری بانکی طلا بهتنهایی زمان تسویه ریالی را تضمین نمیکند.
برای مقایسه معرفی سرویسها میتوان از صفحه پلتفرمهای خرید و فروش آنلاین طلا استفاده کرد. در کنار هزینه معامله، توضیحات نگهداری و تحویل هر سرویس را بخوانید و ادعاهای مربوط به پشتوانه را با اسناد همان مجموعه تطبیق دهید. پایینبودن قیمت خرید، پاسخی به پرسش درباره موجودی خزانه یا حدود پوشش بیمه نیست.
مدارک پشتوانه طلای آنلاین چه چیزی را نشان میدهند؟
ارزش مدارک به پرسشی بستگی دارد که برای پاسخ به آن استفاده میشوند. سند معتبر تحویل یک محموله میتواند برای اثبات همان تحویل مفید باشد، اما برای اثبات مانده فعلی به اطلاعات دیگری نیاز است. جدول زیر کمک میکند نتیجه بررسی از محدوده اطلاعات مدرک فراتر نرود.
| نوع مدرک | اطلاعاتی که روشن میکند | موضوعی که بهتنهایی ثابت نمیکند |
|---|---|---|
| قرارداد همکاری | طرف قرارداد و نوع خدمت پذیرفتهشده | موجودی واقعی و جاری خزانه |
| رسید تحویل طلا | دریافت محموله با مشخصات درجشده | باقیماندن تمام محموله تا امروز |
| گواهی مانده موجودی | مقدار ذخیره در مقطع گزارش | کفایت ذخیره بدون اطلاع از تعهدات |
| گزارش تطبیق ذخیره و تعهد | نسبت موجودی بررسیشده با تعهدات همان مقطع | تضمین وضعیت تمام دورههای آینده |
| بیمهنامه و شرایط پوشش | خطرهای تحت پوشش و حدود جبران خسارت | پوشش همه زیانها و پرداخت فوری به کاربران |
گزارش مستقل زمانی ارزش بیشتری دارد که نام تهیهکننده، موضوع بررسی، زمان ارزیابی و محدودیتهای آن مشخص باشد. بازدید از خزانه با حسابرسی موجودی و تطبیق تعهدات متفاوت است. حتی گزارشی با عنوان حسابرسی هم باید از نظر دامنه خوانده شود؛ ممکن است فقط بخش معینی از ذخایر یا یک مقطع گذشته را پوشش داده باشد.
نتیجه بررسی اسناد را چگونه تفسیر کنیم؟
اگر هویت شرکت روشن است، نگهداری دارایی مستند شده و گزارش مانده با تعهدات همان مقطع تطبیق دارد، اطلاعات بیشتری برای ارزیابی پشتوانه در اختیار دارید. تکمیل شرایط بیمه و تحویل، تصویر دقیقتری از دسترسی به دارایی میدهد. بااینحال، این مجموعه اطلاعات، بازده آینده طلا یا حذف تمام خطرهای فعالیت پلتفرم را تضمین نمیکند.
اگر فقط رسید تحویل منتشر شده، نتیجه بررسی را به همان موضوع محدود کنید. اگر اطلاعاتی درباره تعهدات یا مانده وجود ندارد، وضعیت پوشش کامل برای شما روشن نشده است. نبود اطلاعات قابل دسترسی، بهتنهایی اثبات خالیفروشی نیست؛ همانطور که وجود نام بانک هم برای اثبات همه ادعاهای فروشنده کافی نخواهد بود.
پیش از افزایش مبلغ خرید، مهمترین ابهام باقیمانده را مشخص کنید: مقدار ذخیره، دامنه بیمه یا روش دریافت دارایی. پاسخ باید همان ابهام را برطرف کند. برای ادامه بررسی گزینههای خرید، آموزشها و مقایسههای زر اسکوپ در دسترس است؛ هنگام مطالعه هر معرفی، تاریخ اسناد و حدود ادعا را هم در نظر بگیرید.
سوالات متداول درباره پشتوانه طلا در بانک کارگشایی
آیا هر خریدار باید یک شمش جداگانه به نام خود داشته باشد؟
وجود پشتوانه لزوما به معنی کنارگذاشتن یک شمش جدا برای هر خریدار نیست. ممکن است دارایی بر مبنای سهم مشخص از یک ذخیره تجمیعی ثبت شود. آنچه باید در قرارداد و سوابق روشن باشد، نوع حق کاربر، مقدار دارایی و روش ارتباط آن با ذخیره است. از نمایش چند گرم موجودی در حساب نمیتوان نوع مالکیت را حدس زد.
آیا فیلم خزانه برای تایید موجودی یک پلتفرم کافی است؟
فیلم میتواند تصویری از یک محل و مقداری طلا نشان دهد، اما بهتنهایی مالکیت محموله، زمان ثبت تصویر و نسبت آن با تعهدات کاربران را اثبات نمیکند. حتی مشاهده شمار زیادی شمش، جای تطبیق فهرست موجودی و تعهدات را نمیگیرد. ارزش چنین تصویری به اطلاعات و مدارکی وابسته است که ارتباط آن را با ادعای مورد بررسی روشن کنند.
آیا تغییر بانک نگهدارنده به معنی از بین رفتن پشتوانه است؟
تغییر محل نگهداری بهتنهایی چنین معنایی ندارد. در انتقال، باید خروج از محل قبلی، دریافت در محل جدید و مانده قابل انتساب به کاربران با هم تطبیق داشته باشند. شرایط حمل و پوشش بیمه این مرحله نیز اهمیت دارد. دو رسید خروج و ورود برای یک محموله نباید بهعنوان دو ذخیره جدا محاسبه شوند.
