
وامی که با طلا میگیرید فقط به تعداد گرم آن بستگی ندارد. وزن بدون نگین، عیار، قیمت مبنای ارزیابی و درصدی که وامدهنده روی ارزش وثیقه اعتبار میدهد، مبلغ قابل دریافت را مشخص میکنند. سقف طرح هم میتواند این مبلغ را محدود کند. بنابراین برای پاسخ به «با چند گرم طلا چقدر اعتبار میگیریم؟» باید ارزش قابل قبول طلا را در نسبت وام به ارزش وثیقه ضرب کرد. مبلغ حاصل، ظرفیت وثیقه است؛ تایید درخواست و هزینه های پرداختی هنوز میتوانند روی اعتبار نهایی و مبلغ قابل استفاده اثر بگذارند.
نسبت وام به ارزش وثیقه یا LTV چیست؟
نسبت وام به ارزش وثیقه نشان میدهد مبلغ وام چه سهمی از ارزش دارایی پذیرفته شده است. این نسبت را با عبارت انگلیسی LTV هم میبینید. در محاسبه اولیه، مبلغ اصل وام در صورت کسر و ارزش ارزیابیشده طلای وثیقه در مخرج قرار میگیرد.
نسبت وام به ارزش وثیقه = مبلغ اصل وام ÷ ارزش ارزیابیشده وثیقه × ۱۰۰
نسبت ۷۰ درصد یعنی به ازای هر ۱۰۰ تومان ارزش پذیرفته شده طلا، ۷۰ تومان وام در نظر گرفته میشود. این عدد نرخ سود وام نیست و درباره تعداد اقساط هم چیزی نمیگوید. همچنین از آن نمی توان نتیجه گرفت که ۳۰ درصد طلا بابت کارمزد از مالکیت شما خارج میشود؛ آن فاصله، بخش تامیننشده ارزش وثیقه است.
مخرج کسر اهمیت زیادی دارد. قیمت خرید زیورآلات روی فاکتور، ارزش فروش آنها و مبلغی که کارشناس برای وثیقه میپذیرد، یک عدد نیستند. اگر نسبت اعلامی بر پایه ارزش کارشناسی تعریف شده باشد، محاسبه آن با مبلغ فاکتور خرید، ظرفیت وام را بیشتر از مقدار قابل دریافت نشان میدهد.
محاسبه مبلغ وام با طلا در سه مرحله
برای برآورد مبلغ وام، ابتدا مشخصات طلای قابل پذیرش را معلوم کنید و سپس سراغ درصد اعتبار بروید. ضربکردن وزن روی فاکتور در قیمت تابلوی بازار، بدون مشخصبودن این دو مبنا، برآورد قابل اتکایی نمیدهد.
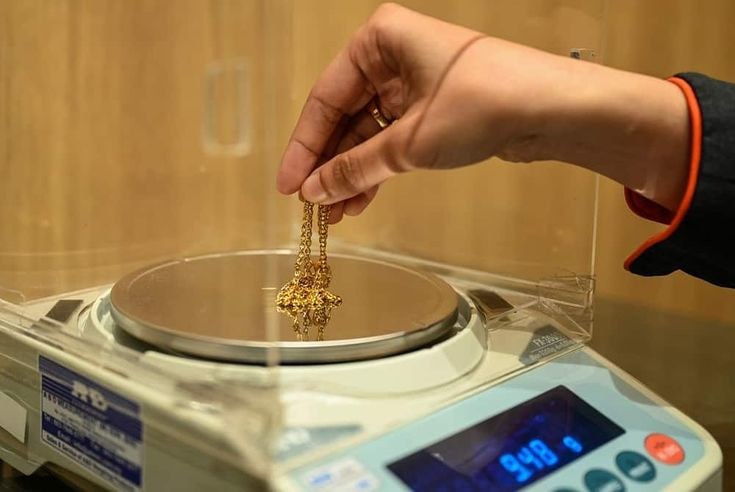
۱. وزن طلای بدون نگین و متعلقات را مشخص کنید
وزن یک انگشتر نگیندار یا دستبند دارای قطعات غیرطلایی، لزوما وزن طلایی نیست که برای وثیقه پذیرفته میشود. سنگ، نگین و اجزای غیرطلایی باید طبق روش ارزیابی از وزن کل جدا شوند. وزن بستهبندی شمش نیز بخشی از وزن فلز نیست.
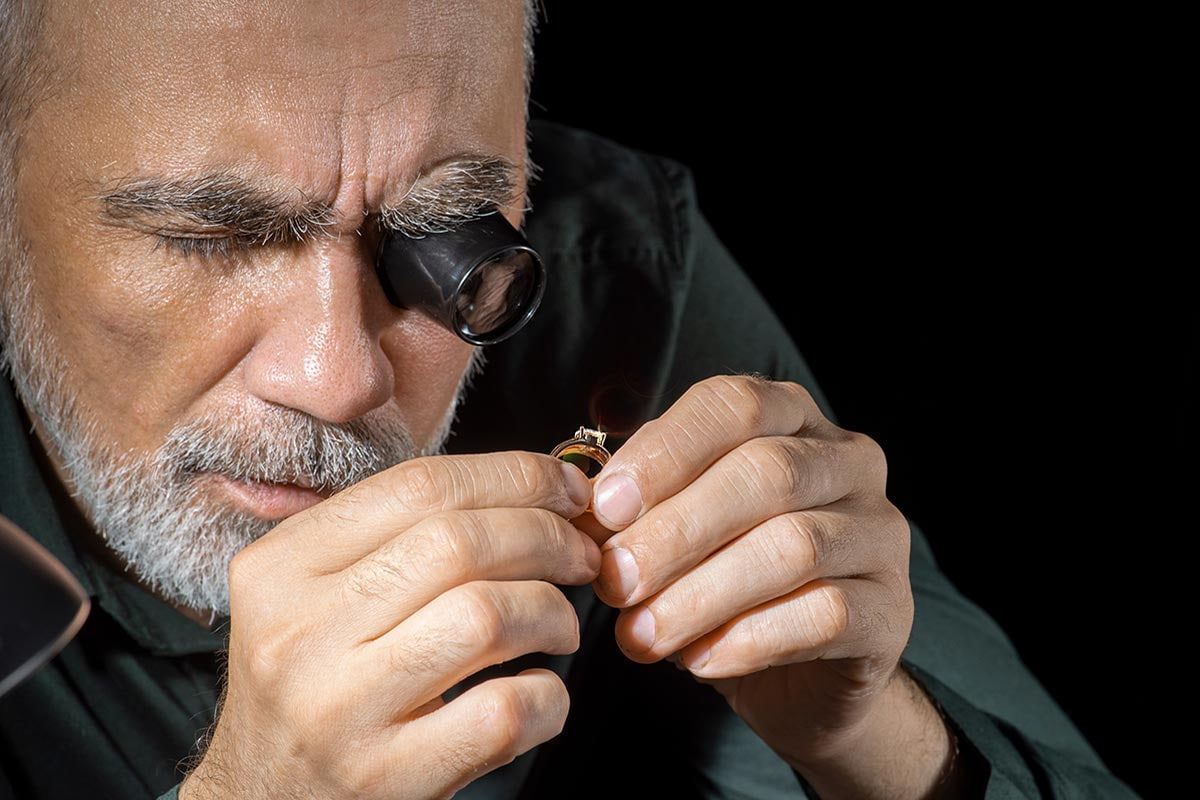
در این مرحله، «وزن طلای بدون متعلقات» را با «وزن طلای خالص» اشتباه نگیرید. طلای ۱۸ عیار پس از کنارگذاشتن نگین هم آلیاژ است و خلوص آن ۷۵۰ در هزار محسوب میشود. رسید ارزیابی باید روشن کند وزن ثبتشده مربوط به کل قطعه است، طلای بدون متعلقات است یا معادل طلای خالص.
در راهنمای ارزیابی طلای وثیقه بانک HDFC نیز تعیین وزن بدون اجزای غیرطلایی و سنجش عیار، دو مرحله جدا هستند. این روش نشان میدهد چرا صرف وزنکردن زیورآلات برای ارزشگذاری کافی نیست؛ نرخها و شرایط تسهیلات آن بانک، مقررات وام طلا در ایران محسوب نمیشوند.
۲. ارزش طلا را با نرخ متناسب با عیار حساب کنید
پس از تعیین وزن، نرخ هر گرم باید با عیار همان طلا هماهنگ باشد. برای طلای دارای عیار ۷۵۰، وزن طلای بدون متعلقات در نرخ ارزیابی هر گرم طلای ۷۵۰ ضرب میشود. اگر کارشناس عیار دیگری ثبت کرده باشد، استفاده مستقیم از نرخ ۱۸ عیار نتیجه را تغییر میدهد.
ارزش وثیقه = وزن طلای پذیرفتهشده × نرخ ارزیابی هر گرم با همان عیار
نرخ ارزیابی را از برگه کارشناسی یا شرایط طرح بردارید. قیمتهای صفحه اصلی زر اسکوپ برای بررسی وضعیت بازار و مقایسه نرخها کاربرد دارند، اما جای قیمت تاییدشده وثیقه در قرارداد را نمیگیرند. حتی نرخ خریدوفروش همان پلتفرم هم بدون تصریح شرایط، نرخ قطعی ارزیابی وثیقه نیست.
زمان اعتبار ارزیابی هم مهم است. برآوردی که پیش از تحویل طلا دریافت کرده اید، ممکن است تا هنگام تایید نهایی درخواست معتبر نماند. اگر نرخ تغییر کند، برای همان مبلغ وام، وزن بیشتری یا کمتری لازم میشود. مبنای نهایی باید همان نرخی باشد که با آن وثیقه شما پذیرفته و اعتبار تعیین میشود، نه صرفا عددی که هنگام شروع ثبتنام دیدهاید.
تبدیل عیار طلا به وزن معادل ۷۵۰
وقتی نرخ مبنا برای عیار ۷۵۰ اعلام شده، میتوان وزن را به معادل همین عیار تبدیل کرد:
وزن معادل ۷۵۰ = وزن طلای بدون متعلقات × عیار واقعی ÷ ۷۵۰
عدد عیار در این رابطه باید بر مبنای هزار باشد؛ برای طلای ۱۸ عیار از ۷۵۰ استفاده می شود، نه ۱۸. وزن معادل به معنی تغییر وزن فیزیکی قطعه نیست و فقط برای یکسانکردن مبنای محاسبه به کار میرود.
در نرخ هر گرم طلای ۱۸ عیار، خلوص ۷۵ درصدی از قبل لحاظ شده است. بنابراین پس از ضرب وزن طلای ۱۸ عیار در نرخ همان عیار، نباید حاصل را دوباره در ۰٫۷۵ ضرب کرد. ضریب ۰٫۷۵ زمانی کاربرد دارد که بخواهید وزن طلای ۱۸ عیار را به وزن طلای خالص تبدیل کنید.
۳. درصد اعتبار و سقف وام را اعمال کنید
بعد از مشخصشدن ارزش قابل قبول وثیقه، نسبت اعلامشده را روی همان ارزش اعمال کنید. درصد در فرمول باید به عدد اعشاری تبدیل شود؛ ۷۰ درصد برابر ۰٫۷۰ است.
ظرفیت وام بر پایه وثیقه = ارزش ارزیابیشده طلا × نسبت وام به ارزش وثیقه
اگر حاصل از سقف طرح بیشتر باشد، مقدار اضافه به اعتبار شما تبدیل نمیشود. در این وضعیت، داشتن طلای بیشتر بهتنهایی سقف وام را بالا نمیبرد. محدودیت حساب، نتیجه اعتبارسنجی یا مبلغ درخواستی نیز ممکن است از ظرفیت محاسبهشده کمتر باشند.
کاهش ارزش کارشناسی و اعمال نسبت اعتبار را نیز دوباره حساب نکنید. اگر ارزش اعلامشده از قبل پس از تعدیل نرخ به دست آمده، نباید بدون وجود ضابطهای جدا در قرارداد، همان تعدیل را یک بار دیگر روی آن اعمال کرد. هر ضریب باید معلوم کند روی قیمت بازار، ارزش کارشناسی یا مبلغ وام اعمال میشود؛ جابهجاکردن این مبناها نتیجه را تغییر میدهد.
این فرمول برای طرحی کاربرد دارد که مبلغ اعتبار را بر اساس ارزش طلا و یک نسبت مشخص تعیین میکند. در طرحی که مبلغ ثابتی به ازای هر گرم یا سقف وزنی جداگانه دارد، باید همان ضابطه را اعمال کرد؛ نمیتوان درصد یک سرویس آنلاین را به تمام تسهیلات بانکی تعمیم داد.
با هر گرم طلا چقدر وام می دهند؟
در مدل درصدی، مبلغ وام به ازای هر گرم از ضرب نرخ ارزیابی همان گرم در LTV به دست میآید. بنابراین «وام هر گرم طلا» بدون ذکر عیار، نرخ ارزیابی و ضریب اعتبار، اطلاعات کاملی نیست. مبلغی که برای طلای ۱۸ عیار اعلام شده، برای یک گرم طلای دارای عیار متفاوت قابل استفاده مستقیم نیست.
از نظر وزنی هم میتوان رابطه را خواند: در نسبت ۷۰ درصد، ظرفیت وام ده گرم طلای پذیرفتهشده برابر ارزش ارزیابی هفت گرم از همان طلاست؛ پیش از اعمال سقف طرح و هزینهها. این برابری ریاضی به معنی پرداخت وام طلایی یا کسر هفت گرم از موجودی نیست. دارایی وثیقه همچنان همان ده گرم است.
برای مقایسه دو پیشنهاد، عنوان «وام بیشتر به ازای هر گرم» کافی نیست. ممکن است یک مجموعه درصد بالاتری بدهد، اما نرخ ارزیابی پایینتری برای هر گرم تعیین کند. حاصل ضرب این دو عدد، ظرفیت وثیقه را نشان میدهد؛ پس مقایسه درصدها بهتنهایی میتواند گمراهکننده باشد.
به مبلغهای درجشده در خبرهای قدیمی نیز نمیتوان بهعنوان تعرفه جاری تکیه کرد. تغییر شرایط یک طرح، قیمت مبنا یا سقف پرداخت، نتیجه را عوض میکند. رقم قابل استفاده، مبلغی است که برای طلای ارزیابیشده شما و در درخواست فعال همان طرح تایید میشود.
برای مبلغ مشخص وام چند گرم طلا لازم است؟
وقتی مبلغ مورد نیاز را میدانید، محاسبه برعکس میشود. مبلغ وام را بر اعتبار قابل دریافت از هر گرم تقسیم کنید. در این رابطه نیز نرخ ارزیابی و وزن باید به یک عیار مربوط باشند.
وزن مورد نیاز = مبلغ وام درخواستی ÷ (نرخ ارزیابی هر گرم × نسبت وام به ارزش وثیقه)
تمام مبلغها را با یک واحد پول وارد کنید. تقسیم مبلغ وام به تومان بر نرخ هر گرم به ریال، وزن را ده برابر کمتر نشان میدهد. تبدیل گرم و میلیگرم نیز باید پیش از محاسبه انجام شود؛ هر گرم برابر هزار میلیگرم است.
نتیجه فرمول را تا پایان محاسبه گرد نکنید. اگر سامانه فقط وزن را با دقت مشخصی می پذیرد، برای تامین وثیقه کافی باید مقدار مورد نیاز را رو به بالا و مطابق همان دقت ثبت کنید. حداقل وزن قابل پذیرش و حداقل مبلغ وام نیز ممکن است مانع ثبت مقداری شوند که از نظر ریاضی کافی است.
این محاسبه فقط وقتی به درخواست قابل اجرا می رسد که مبلغ مورد نیاز از سقف طرح بالاتر نباشد. برای گرفتن مبلغی بیشتر از سقف، اضافهکردن وزن به فرمول کمکی نمیکند. ابتدا باید سقف اعتبار قابل دریافت را مشخص کرد و سپس وزن لازم برای همان مبلغ را به دست آورد.
وثیقه ۱۴۰ درصدی چه تفاوتی با وام ۷۰ درصدی دارد؟
در بعضی شرایط، نسبت از سمت وثیقه نوشته میشود: «ارزش وثیقه معادل ۱۴۰ درصد مبلغ اعتبار». در این بیان، ارزش طلا ۱٫۴ برابر اعتبار است و برای به دست آوردن مبلغ اعتبار باید ارزش وثیقه را بر ۱٫۴ تقسیم کرد.
نسبت وام به ارزش وثیقه = ۱ ÷ ۱٫۴ ≈ ۷۱٫۴۳ درصد
بنابراین وثیقه ۱۴۰ درصدی، معادل دقیق LTV برابر ۷۰ درصد نیست. در LTV هفتاد درصد، ارزش وثیقه مورد نیاز حدود ۱۴۲٫۸۶ درصد مبلغ وام است. تفاوت به مخرج درصدها مربوط میشود: در یکی مبلغ وام مبناست و در دیگری ارزش وثیقه.
عبارت «۴۰ درصد وثیقه بیشتر» هم بهخودیخود به معنی ۴۰ درصد سود یا کارمزد نیست. برای محاسبه هزینه باید تعرفهها و مبلغ بازپرداخت را جدا دید. ارزش وثیقه، مبلغ اعتبار و جمع اقساط سه عدد متفاوت هستند و نباید جای یکدیگر وارد فرمول شوند.
چرا اجرت و مبلغ فاکتور، مبنای وام طلا نیستند؟
مبلغ خرید زیورآلات میتواند شامل بهای طلا، اجرت ساخت، سود فروشنده و مالیات بخشهای مشمول باشد. در ارزیابی مبتنی بر ارزش فلز، این پرداختها به وزن و خلوص طلا اضافه نمیشوند. به همین دلیل، گرانتر خریدن یک قطعه لزوما ظرفیت وثیقه آن را بیشتر نمیکند.
برند، طراحی و دستسازبودن ممکن است روی قیمت فروش یک زیور اثر بگذارند، اما برای واردکردن آنها در ارزش وثیقه باید روش پذیرفتهشده وامدهنده مشخص باشد. درباره نگین نیز نمیتوان ارزش خرید جواهر را خودکار به ارزش طلای وثیقه افزود؛ پذیرش و ارزیابی سنگ، موضوع جداگانهای است.
در خدمات مبتنی بر موجودی حساب، مسیر متفاوت است. طبق توضیح طلاسی، پشتوانه سرویس اعتبار خرید این مجموعه، موجودی طلای حساب است؛ نه تحویل زیورآلات شخصی برای کارشناسی حضوری. در بررسی طلاسی میتوانید شرایط این خدمت را جدا از خریدوفروش و تحویل فیزیکی ببینید. داشتن طلا در منزل، بهتنهایی به معنی داشتن وثیقه قابل استفاده در چنین سرویسی نیست.
مبلغ وام با پول یا اعتبار قابل استفاده چه تفاوتی دارد؟
پس از محاسبه ظرفیت وثیقه، نوع پرداخت و هزینه های اولیه را بررسی کنید. ممکن است مبلغ قرارداد با وجه واریزی تفاوت داشته باشد یا اعتبار فقط برای خرید از پذیرندگان مشخص فعال شود. هیچکدام از این تفاوتها از تعداد گرم طلا بهتنهایی معلوم نمیشوند.
سه مبلغ را در پیشنهاد وام از هم جدا کنید:
- اصل وام یا سقف اعتباری که تایید شده است
- پول یا اعتبار قابل استفاده پس از کسرهای اولیه
- مجموع بازپرداخت و هزینههای جداگانه قرارداد
برای محاسبه LTV اولیه، اصل وام تاییدشده را با ارزش پذیرفتهشده وثیقه مقایسه کنید، مگر اینکه قرارداد تعریف دیگری داشته باشد. اگر بخشی از وام بابت هزینه اولیه کسر شود، وجه دریافتی کمتر میشود؛ اما این کسر به معنی کاهش خودکار اصل بدهی نیست. هزینهای که جدا پرداخت میکنید نیز نباید بدون دلیل دوباره از اعتبار کم شود.
در طرح خرید کالا، داشتن سقف اعتبار به معنی امکان انتقال همان مبلغ به حساب بانکی نیست. تفاوت مسیر دریافت و مصرف را در مقاله وام نقدی با وثیقه طلا یا اعتبار خرید کالا توضیح دادهایم. برای مقایسه خدماتی که موجودی طلا را پشتوانه خرید قرار میدهند نیز صفحه اعتبار خرید کالا با وثیقه طلا کاربرد دارد.
در برگه ارزیابی و پیشنهاد نهایی، وزن و عیار پذیرفتهشده، نرخ هر گرم، ارزش کل وثیقه و نسبت اعتبار باید قابل تطبیق باشند. با این اطلاعات میتوانید مبلغ محاسبهشده را دوباره به دست آورید و بعد اثر سقف، هزینههای اولیه و نوع پرداخت را جدا بررسی کنید. عدد قسط ماهانه جای این محاسبه را نمیگیرد.
سوالات متداول درباره محاسبه وام با وثیقه طلا
آیا با افزایش قیمت طلا، اعتبار بیشتری دریافت می کنم؟
افزایش قیمت طلا به معنی افزایش خودکار اعتبار نیست. مبلغ اولیه، سقف طرح و امکان ارزیابی مجدد را قرارداد مشخص میکند. دریافت اعتبار اضافه ممکن است به درخواست تازه، تایید مجدد و شرایط فعال سرویس نیاز داشته باشد.
آیا میتوان فقط بخشی از موجودی طلا را وثیقه گذاشت؟
این امکان به سازوکار سرویس بستگی دارد. در حساب طلایی، مقدار قابل انتخاب و حداقل وثیقه را سامانه مشخص میکند. در طلای فیزیکی نیز پذیرش بخشی از چند قطعه با تقسیم یک قطعه یکسان نیست. مقدار قابل توثیق را پیش از تحویل یا مسدودکردن دارایی مشخص کنید.
وزن طلای آبشده روی فاکتور برای محاسبه وام کافی است؟
خیر. علاوه بر وزن، عیار قطعه و پذیرش آن در طرح اهمیت دارد. آبشده شکل محصول است و عیار تمام قطعهها یکسان نیست. مبلغ نهایی به وزنی و عیاری وابسته است که ارزیاب یا سازوکار مورد قبول وامدهنده تایید میکند؛ فاکتور بهتنهایی جای این تایید را نمیگیرد.


کسری وثیقه طلا چیست؟ شرایط اخطار و فروش طلا
1405/08/14[…] وثیقهشده چه پیامدی دارد؟ کسری وثیقه و فروش اجباری با چند گرم طلا چقدر اعتبار میگیریم؟ آموزش محاسبه نسبت… وام نقدی با وثیقه طلا یا اعتبار خرید کالا؛ تفاوت […]